华电国际深度观察:火电龙头的转型逻辑与综合能源价值重估
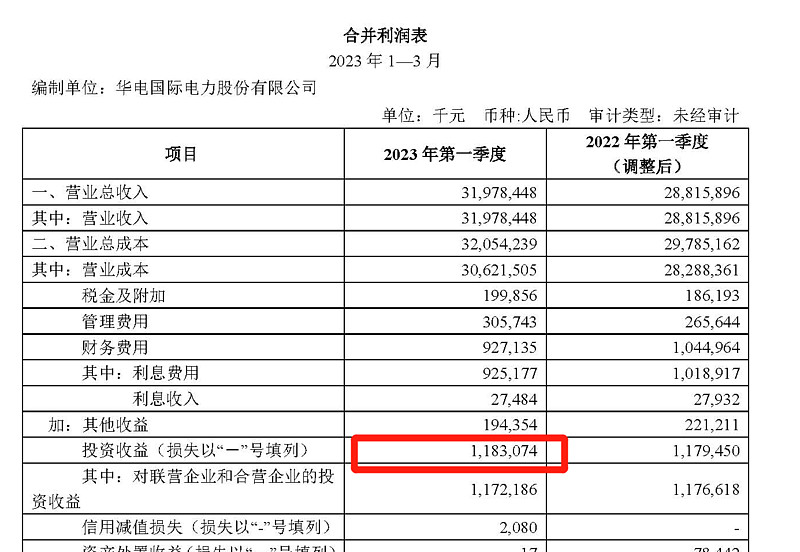
在电力板块的上市公司中,华电国际(600027)始终是一个绕不开的标的。作为中国华电集团旗下核心上市平台,这家公司的一举一动都牵动着电力股投资者的神经。从华电国际股价的波动节奏,到华电国际财报的季度变化,再到华电国际公告中透露的战略调整,每一个细节都值得放在行业坐标系中仔细审视。本文尝试从装机结构、盈利驱动与转型路径三个维度,拆解这家综合能源公司的真实价值。
一、装机结构:火电为基,新能源增量提速
截至2023年末,华电国际控股装机容量约5845万千瓦,其中燃煤发电装机占比仍在七成以上,燃气发电与水电、风电、光伏等可再生能源装机合计约占总装机的四分之一。这一结构决定了公司当前业绩的基本盘仍与煤电景气度高度绑定,但也意味着新能源板块的边际增量正在成为估值弹性的重要来源。
从区域布局看,华电国际的火电机组主要集中在山东、河北、安徽、河南等电力负荷中心,区位优势明显。以山东为例,该省既是工业用电大省,也是供热需求集中的区域,公司旗下多家热电厂承担着居民供暖与工业供汽任务。这种热电联产模式提升了机组利用小时数,也让华电热力、供热缴费、供暖业务办理等民生服务与公司经营形成紧密联结——供热报修响应速度、热力公司客服电话接通率这些看似琐碎的运营指标,实际上反映的是企业在地方能源保供体系中的嵌入深度。
二、盈利驱动:煤价回落与电价机制的共振
翻阅华电国际财报可以发现,2021年至2022年煤价高企期间,公司火电板块一度承压明显;而随着2023年以来动力煤价格中枢下移,叠加燃煤发电上网电价市场化改革红利释放,公司度电盈利修复显著。这一变化并非华电国际独有,整个电力股的盈利周期都在经历类似的重估,但华电国际凭借较大的装机规模和较高的长协煤覆盖率,在成本端管控上展现出一定韧性。
值得注意的是,容量电价机制的落地正在改变火电的盈利模型。过去火电收入主要依赖电量电价,如今容量补偿为机组提供了稳定的固定收益部分,这对于调峰任务重、利用小时数波动的机组而言意义重大。华电国际公告中多次提及参与电力辅助服务市场,说明公司正在主动适应新型电力系统对灵活性资源的需求,这一转型方向与行业政策导向高度契合。
三、转型路径:从发电商到综合能源服务商
华电国际资讯中频繁出现的“综合能源”字样,并非简单的概念包装。在供热业务之外,公司正在推进工业园区综合能源项目、分布式光伏、储能配套等业务形态。以供热为例,供暖业务办理、暖气费查询、供热报修等环节的数字化改造,表面上是服务流程优化,实质上是热力公司从单一售热向用户侧能源服务延伸的尝试。
从华电国际行情的市场表现看,投资者对这类转型的定价仍偏谨慎。原因在于新能源装机占比提升需要持续的资本开支,而火电资产的折旧与财务费用短期内难以大幅压缩。不过,若将视角拉长,公司在建风电光伏项目的投产节奏、以及热电联产在北方清洁供暖替代中的存量价值,都可能成为未来华电国际股价的催化剂。
四、结语:在周期与成长之间寻找平衡
华电国际股票的投资逻辑,本质上是在火电周期性盈利修复与新能源成长性之间寻找平衡点。对于关注电力股的投资者而言,跟踪华电国际公告中的装机投产进度、华电国际财报中的度电毛利变化,以及煤价与电价的边际走势,比追逐短期华电国际行情波动更有意义。这家老牌火电企业能否在综合能源赛道上跑出第二增长曲线,值得持续观察。